Note globale : 9/20 insuffisant
Une réforme qui récompense le travail ou qui sanctionne les accidents de la vie ? Analyse critique, mesure par mesure, du programme présidentiel du Rassemblement national.
Par Didier Buffet, philosophe de formation et gérontologue — 18 novembre 2026
Marine Le Pen, accompagnée de Jordan Bardella et de Jean-Philippe Tanguy, a présenté, le 17 novembre 2026, son projet de réforme des retraites pour l'élection présidentielle de 2027.
J'ai souhaité étudier ce programme en faisant abstraction des considérations partisanes, en confrontant chacune de ses propositions aux enseignements de l'économie, de la sociologie et de la gérontologie, mais également aux expériences des autres pays européens.
L'exercice est intéressant, car derrière la promesse séduisante d'un retour à la retraite entre 60 et 62 ans se dessine une transformation profonde de notre système de protection sociale.
Le projet comporte de bonnes idées, quelques innovations intéressantes, mais aussi des dispositions dont les conséquences pourraient être redoutables pour une partie de la population française.
Sa principale faiblesse tient, à mon sens, à une confusion entre la volonté de travailler et la possibilité de travailler.
Or, nous ne sommes pas tous égaux devant cette possibilité.
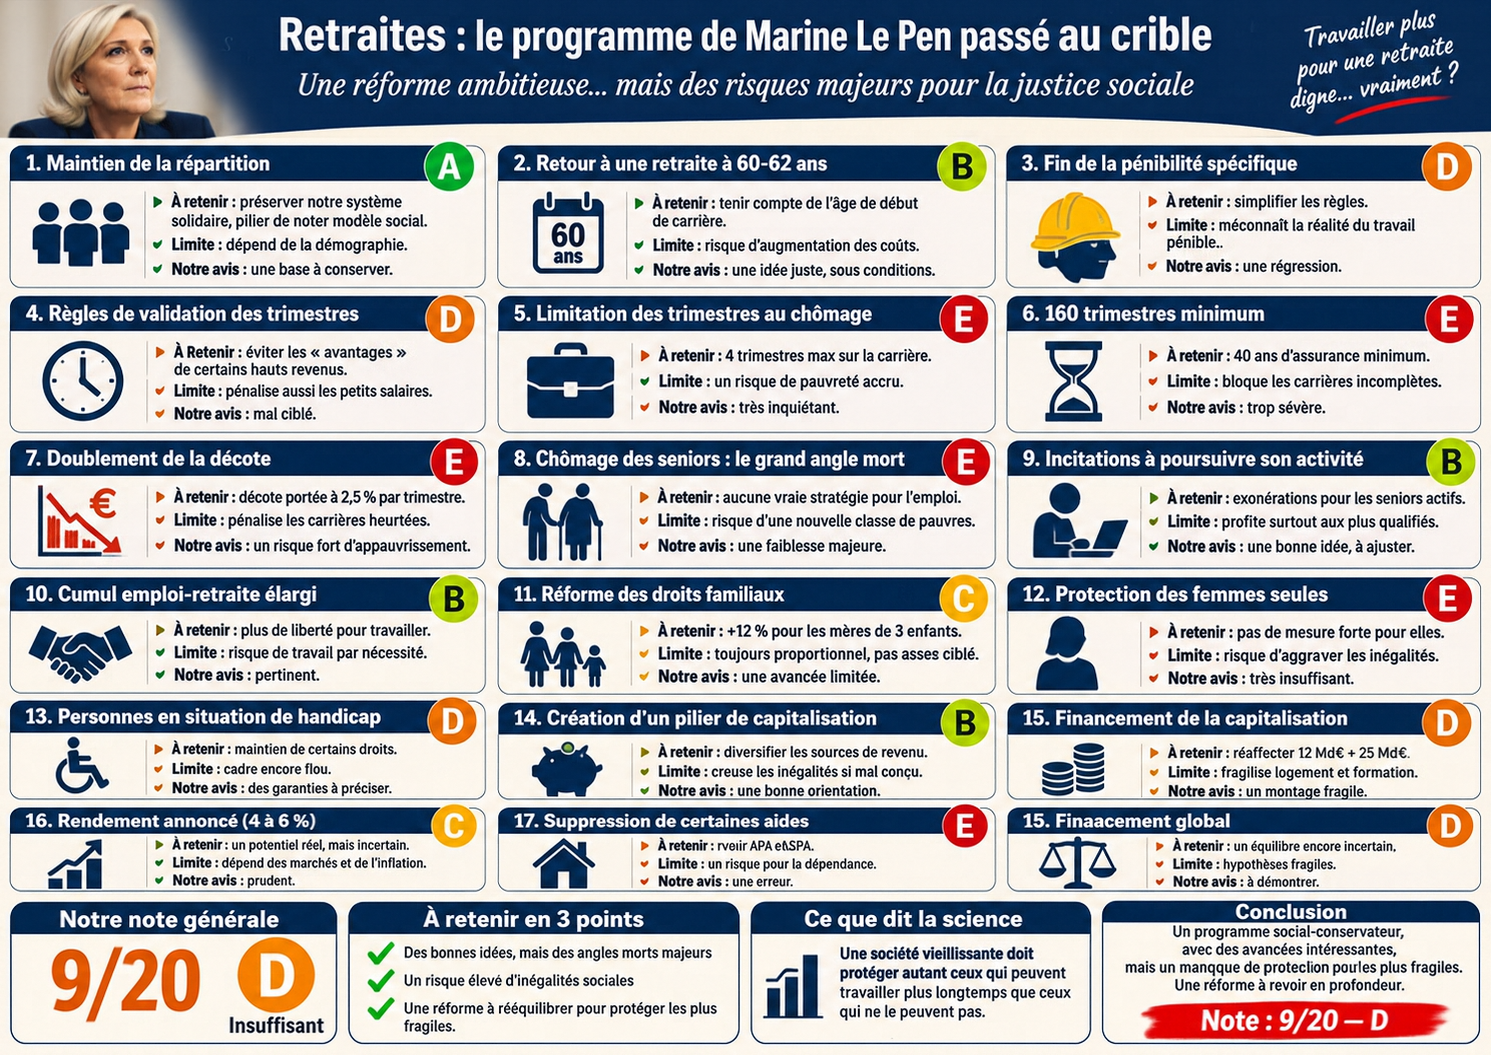
J'ai donc choisi de corriger ce programme comme un professeur corrigerait une copie, en attribuant à chaque proposition une note de A à E.
Le barème :
- A : excellent.
- B : bien.
- C : passable.
- D : insuffisant.
- E : très insuffisant.
Les critères retenus sont la pertinence économique, la justice sociale, la faisabilité et la soutenabilité financière.
1. Le maintien du système par répartition
Note : A — Excellent
Marine Le Pen souhaite préserver notre système de retraite par répartition, dans lequel les cotisations des travailleurs financent les pensions des retraités.
C'est une bonne chose.
Contrairement à certaines idées reçues, les systèmes de retraite des grandes démocraties européennes reposent presque tous, au moins partiellement, sur ce principe de solidarité intergénérationnelle.
La répartition protège notamment les retraités des fluctuations des marchés financiers.
Sa faiblesse réside cependant dans sa dépendance à la démographie, au taux d'emploi et à la croissance économique.
Lorsque la population vieillit et que le nombre de cotisants diminue relativement au nombre de retraités, son financement devient mécaniquement plus difficile.
L'intérêt : préserver la solidarité collective et la mutualisation des risques.
L'inconvénient : le maintien de la répartition ne résout pas, à lui seul, son déséquilibre démographique.
Mon appréciation : une orientation fondamentale qu'il convient de préserver.
2. Le retour à une retraite entre 60 et 62 ans
Note : B — Bien
Le programme propose de moduler l'âge de départ en fonction de l'âge du premier emploi stable.
Ainsi, une personne ayant commencé à travailler avant 20 ans pourrait partir dès 60 ans, tandis qu'une personne ayant commencé après 23 ans pourrait faire valoir ses droits à partir de 62 ans.
La durée d'assurance nécessaire serait progressivement comprise entre 40 et 42 années.
Dans le système actuel, la réforme de 2023 prévoit un relèvement progressif de l'âge légal jusqu'à 64 ans et une durée d'assurance pouvant atteindre 43 années, selon un calendrier modifié par les mesures de suspension de la réforme.
L'idée de Marine Le Pen repose sur une réalité scientifique incontestable : nous ne vieillissons pas tous de la même manière.
Selon l'INSEE, dans les conditions de mortalité observées entre 2020 et 2022, un cadre masculin de 35 ans pouvait espérer vivre 5,3 années de plus qu'un ouvrier du même âge.
Entre un homme diplômé de l'enseignement supérieur et un homme sans diplôme, cet écart atteint huit années.
Il est donc parfaitement légitime de reconnaître ces inégalités devant le vieillissement.
Attention toutefois : l'âge d'ouverture des droits ne garantit pas une pension complète.
Une personne ayant commencé à travailler à 24 ans devra, en l'absence d'autres trimestres validés, attendre 66 ans pour atteindre 42 années d'assurance.
L'intérêt : reconnaître les inégalités sociales devant la vieillesse.
L'inconvénient : augmenter potentiellement les dépenses de retraite et créer une confusion entre âge légal et âge réel de départ.
Mon appréciation : une bonne proposition, dont la valeur dépend essentiellement des conditions permettant effectivement d'en bénéficier.
3. La suppression des critères spécifiques de pénibilité
Note : D — Insuffisant
Le RN considère que l'âge d'entrée dans la vie professionnelle constitue un indicateur suffisamment pertinent de la pénibilité d'une carrière.
C'est une erreur.
Une infirmière qui commence à travailler à 24 ans peut être exposée pendant quarante années au travail de nuit, à la manutention des patients, aux risques infectieux et à l'épuisement psychologique.
À l'inverse, une personne ayant commencé à travailler à 18 ans dans une profession peu éprouvante ne connaîtra pas nécessairement la même usure.
Le système actuel dispose de mécanismes spécifiques de reconnaissance de certaines expositions professionnelles, certes imparfaits et souvent complexes.
Il faudrait les améliorer, plutôt que les supprimer.
En gérontologie, nous savons parfaitement que l'âge chronologique ne correspond pas nécessairement à l'âge biologique.
La véritable question n'est pas seulement de savoir combien d'années une personne a travaillé, mais dans quelles conditions elle les a travaillées.
L'intérêt : simplifier les démarches administratives.
L'inconvénient : ignorer certaines formes majeures d'usure professionnelle.
Mon appréciation : une régression sociale potentielle, insuffisamment fondée sur les connaissances scientifiques.
4. Le durcissement des règles de validation des trimestres
Note : D — Insuffisant
Aujourd'hui, pour valider un trimestre de retraite dans le régime général, il faut percevoir un salaire correspondant à 150 heures rémunérées au SMIC.
Le RN souhaite remplacer cette règle par un critère fondé sur le temps de travail effectif, correspondant approximativement à 227,5 heures par trimestre, avec un calcul annualisé.
L'objectif est d'empêcher les personnes bénéficiant de rémunérations élevées de valider leurs trimestres en travaillant relativement peu.
L'argument mérite d'être entendu.
Mais prenons l'exemple d'une femme travaillant douze heures par semaine au SMIC, avec 624 heures rémunérées sur l'année.
Dans le système actuel, elle peut valider quatre trimestres.
Dans le système proposé, sur la base du seuil annoncé, elle n'en validerait que deux en l'absence d'autres droits.
Après vingt années dans cette situation, elle pourrait avoir perdu quarante trimestres par rapport au système actuel, soit dix années de durée d'assurance.
Cette femme est-elle une privilégiée ?
Le RN propose parallèlement un mécanisme de cotisation patronale minimale destiné à encourager les employeurs à augmenter la durée des contrats.
Mais rien ne garantit que les employeurs disposeront effectivement de suffisamment de travail pour transformer ces petits contrats en mi-temps.
L'intérêt : corriger certains avantages dont bénéficient les salariés les mieux rémunérés à faible durée de travail.
L'inconvénient : pénaliser également les salariés pauvres et les personnes travaillant à temps réduit.
Mon appréciation : une mesure mal ciblée qui pourrait produire des conséquences exactement opposées à celles recherchées.
5. La limitation des trimestres acquis pendant le chômage
Note : E — Très insuffisant
C'est l'une des dispositions les plus préoccupantes de ce programme.
Dans le système actuel, cinquante jours de chômage indemnisé permettent de valider un trimestre, dans la limite de quatre par année.
Certaines périodes de chômage non indemnisé peuvent également être prises en compte, notamment pendant cinq années sous certaines conditions après 55 ans.
Le RN souhaite limiter la validation gratuite des périodes de chômage à quatre trimestres sur l'ensemble de la carrière, auxquels pourraient s'ajouter deux trimestres entre 55 et 60 ans, puis deux autres entre 60 et 65 ans.
Au-delà, le chômeur devrait cotiser pour continuer à acquérir des droits à la retraite.
Cette mesure repose sur une conception particulièrement contestable du chômage.
Elle laisse entendre qu'en durcissant les droits sociaux, on encouragera mécaniquement les individus à retrouver un emploi.
Mais un salarié licencié à la suite d'une fermeture d'usine est-il responsable de son chômage ?
Un cadre de 58 ans victime d'une restructuration peut-il contraindre une entreprise à le recruter ?
Une femme qui élève seule ses enfants peut-elle toujours accepter un emploi éloigné de son domicile ?
Le chômage est un risque économique et social. C'est précisément pour mutualiser ce risque que nous avons construit notre système de protection sociale.
L'intérêt : renforcer le caractère contributif du système de retraite.
L'inconvénient : transformer un accident professionnel en pénalité financière durable.
Mon appréciation : une mesure socialement dangereuse, qui risque d'appauvrir durablement les personnes victimes de chômage involontaire.
6. L'obligation d'avoir acquis 160 trimestres
Note : E — Très insuffisant
Le RN propose d'imposer un minimum de quarante années d'assurance pour pouvoir liquider sa retraite avant l'âge de 67 ans, sous réserve des exceptions qui seront précisées.
Aujourd'hui, une personne peut généralement prendre sa retraite à l'âge légal, même si elle ne dispose pas de tous ses trimestres. Elle subit alors une décote et, selon sa situation, une proratisation de sa pension.
Dans le système proposé, une personne ayant acquis seulement 150 trimestres pourrait se voir refuser la possibilité de prendre sa retraite à 62 ans.
Comment obtiendra-t-elle les dix trimestres manquants si aucune entreprise ne souhaite l'embaucher ?
Attendre ne permet pas d'acquérir des trimestres.
Cette mesure devrait rapporter, selon le RN, 5,8 milliards d'euros en 2032.
Elle constitue donc l'un des principaux instruments de financement de la réforme.
Mais derrière cette économie budgétaire se trouvent des hommes et des femmes dont certains pourraient devoir attendre plusieurs années sans emploi et sans pension.
L'intérêt : encourager les personnes qui le peuvent à compléter leur carrière.
L'inconvénient : retarder la retraite des personnes qui ne sont plus en mesure de travailler.
Mon appréciation : une mesure particulièrement sévère pour les carrières incomplètes.
7. Le doublement de la décote
Note : E — Très insuffisant
Le RN propose de doubler la décote applicable aux carrières incomplètes.
Dans le régime général actuel, la réduction relative du taux plein correspond à 1,25 % par trimestre manquant retenu dans le calcul.
Le projet évoque une décote de 2,5 % par trimestre manquant, dans la limite de 50 %.
À méthode de calcul identique, huit trimestres manquants entraîneraient ainsi une réduction de 20 %, contre 10 % actuellement.
Cette comparaison est théorique : les règles définitives de calcul, la durée d'assurance exigée et les exceptions devront être précisées.
L'objectif consiste à dissuader les personnes de partir avant d'avoir acquis leurs droits.
Mais une décote n'est efficace comme incitation économique que si la personne concernée dispose réellement de la possibilité de travailler davantage.
Dans le cas contraire, elle devient une sanction.
Une personne disposant d'un patrimoine important pourra éventuellement accepter une pension minorée.
Une personne vivant seule, locataire de son logement et sans épargne, ne disposera pas de cette liberté.
L'intérêt : inciter à prolonger l'activité professionnelle.
L'inconvénient : amplifier les inégalités de revenus et les conséquences des accidents de carrière.
Mon appréciation : un mécanisme susceptible d'accélérer la paupérisation des retraités les plus fragiles.
8. Le chômage des seniors : le grand impensé du programme
Note : E — Très insuffisant
C'est probablement la faiblesse économique et sociale la plus importante de cette réforme.
En France, selon la DARES, en 2025, 61,7 % des personnes âgées de 55 à 64 ans occupaient un emploi.
Entre 60 et 64 ans, ce taux tombait à 44,4 %, contre 55 % dans l'Union européenne.
Cela ne signifie évidemment pas que les 55,6 % restants sont tous au chômage : certains sont déjà retraités, d'autres inactifs.
Le taux d'emploi des seniors augmente d'ailleurs depuis plusieurs années, notamment sous l'effet des précédentes réformes des retraites.
Mais cette progression ne fait pas disparaître le problème des personnes qui ne sont ni en emploi ni à la retraite.
Une étude de la DREES avait montré qu'en 2015, près d'un tiers de ces seniors vivaient sous le seuil de pauvreté. Ce chiffre ancien illustre une vulnérabilité structurelle qui mérite d'être étudiée à nouveau.
Nous sommes en train de voir se constituer une population intermédiaire : des hommes et des femmes trop âgés, aux yeux de certains employeurs, pour être recrutés, mais trop jeunes ou insuffisamment assurés pour prendre leur retraite.
Imaginons une situation concrète
Un salarié est licencié à 58 ans. Il dispose de 152 trimestres et a déjà épuisé les quatre trimestres ordinaires de chômage prévus par le projet.
Dans le système actuel, sous réserve de remplir les conditions de validation, quatre années de chômage pourraient lui permettre d'acquérir seize trimestres supplémentaires.
Il atteindrait ainsi 168 trimestres à 62 ans.
Dans le système proposé, il ne pourrait en acquérir gratuitement que quatre supplémentaires au titre des dispositions spécifiques aux seniors.
Il disposerait alors de 156 trimestres.
Il resterait en dessous du seuil de 160 trimestres et pourrait être contraint d'attendre, de cotiser lui-même ou de retrouver un emploi pour faire valoir ses droits avant 67 ans.
Voilà comment une réforme qui promet une retraite plus précoce pourrait, paradoxalement, contraindre certaines personnes à partir beaucoup plus tard.
Une société vieillissante peut-elle travailler plus longtemps ?
Sur le plan macroéconomique, l'augmentation du taux d'emploi des seniors constitue un objectif légitime dans une société vieillissante.
Mais il ne suffit pas de modifier l'âge de départ à la retraite pour y parvenir.
Il faut aussi transformer le marché du travail, adapter les postes, prévenir l'usure professionnelle, développer la formation et lutter contre les discriminations liées à l'âge.
Une décote ne crée pas un emploi. Une réforme administrative ne crée pas une offre de travail.
Si nous ne réglons pas cette question, nous risquons simplement de transférer les dépenses des caisses de retraite vers l'assurance chômage, l'assurance maladie et les minima sociaux.
Nous risquons surtout de fabriquer une génération de nouveaux pauvres entre 55 et 67 ans.
Mon appréciation : l'absence d'une véritable stratégie intégrée de maintien et de retour à l'emploi des seniors fragilise l'ensemble du projet.
9. L'incitation financière à poursuivre son activité
Note : B — Bien
Le RN propose d'exonérer de cotisations retraite et chômage les salariés ayant acquis leurs droits et souhaitant poursuivre leur activité professionnelle sans liquider leur pension.
Cela permettrait d'améliorer immédiatement leur salaire net et de réduire le coût du travail pour leur employeur.
L'idée est économiquement intéressante.
Elle permettrait notamment de favoriser le maintien de certaines compétences dans les entreprises.
Cependant, cette mesure remplacerait le mécanisme actuel de surcote, qui augmente définitivement le montant de la pension.
Elle pourrait aussi bénéficier principalement aux personnes disposant déjà d'un emploi stable, d'une bonne santé et d'une qualification recherchée.
Un cadre supérieur de 64 ans ne dispose pas nécessairement des mêmes possibilités qu'un maçon ou qu'une aide-soignante du même âge.
L'intérêt : rendre le maintien dans l'emploi plus attractif.
L'inconvénient : favoriser les personnes déjà bien insérées professionnellement et supprimer une augmentation durable de pension.
Mon appréciation : une bonne idée, à condition d'en mesurer les effets redistributifs et budgétaires.
10. La libéralisation du cumul emploi-retraite
Note : B — Bien
Le RN souhaite élargir considérablement les possibilités de cumuler une pension et une activité professionnelle.
Ce dispositif existe déjà, mais il est soumis à différentes conditions.
Il me paraît parfaitement légitime qu'une personne ayant acquis ses droits puisse continuer à exercer une activité si elle le souhaite.
Cette liberté peut favoriser la transmission des compétences, maintenir des liens sociaux et contribuer à la création de richesse.
Il faut néanmoins distinguer le retraité qui travaille par plaisir de celui qui travaille parce que sa pension ne lui permet plus de vivre.
Le premier exerce une liberté. Le second subit une contrainte économique.
L'intérêt : offrir davantage de liberté aux retraités.
L'inconvénient : risquer de banaliser le travail par nécessité après la retraite.
Mon appréciation : une mesure pertinente, si elle s'accompagne de pensions suffisantes.
11. La réforme des majorations pour enfants
Note : C — Passable
Marine Le Pen propose de porter de 10 à 12 % la majoration de pension des mères ayant eu au moins trois enfants, tout en supprimant progressivement celle des pères.
Le diagnostic de départ est pertinent.
La maternité et l'éducation des enfants pénalisent davantage les carrières féminines que les carrières masculines.
Mais pourquoi maintenir une majoration proportionnelle au montant de la pension ?
Une femme disposant d'une pension éligible de 3 000 euros bénéficierait d'une majoration de 360 euros.
Une femme disposant d'une pension de 900 euros ne recevrait que 108 euros.
Et qu'en est-il de la mère isolée qui a élevé seule un ou deux enfants ?
Ou du père qui a interrompu sa carrière pour s'occuper de ses enfants ?
Il serait plus juste de compenser les pertes réelles de droits à la retraite liées à l'éducation des enfants.
L'intérêt : reconnaître les conséquences professionnelles de la maternité.
L'inconvénient : maintenir un avantage proportionnel favorisant les pensions élevées et insuffisamment ciblé sur les besoins sociaux.
Mon appréciation : une intention légitime, mais un dispositif imparfait.
12. Le sort des femmes seules
Note : E — Très insuffisant
C'est l'une des grandes lacunes sociales du programme.
Selon l'INSEE, en 2025, 26,6 % des femmes en emploi travaillaient à temps partiel, contre 9,2 % des hommes.
Le travail inférieur à un mi-temps concernait 5,9 % des femmes contre 2,7 % des hommes.
Les femmes connaissent également davantage d'interruptions de carrière liées à la maternité, à l'éducation des enfants et à l'accompagnement des proches dépendants.
Or, le programme prévoit simultanément de durcir les conditions de validation des trimestres, de limiter les droits acquis pendant le chômage et de doubler les décotes.
Ces mesures peuvent se cumuler.
Prenons le cas d'une mère célibataire qui a élevé deux enfants tout en exerçant plusieurs petits emplois.
Elle a travaillé. Elle a élevé ses enfants. Elle a participé à la vie économique et sociale du pays.
Pourtant, elle pourrait être doublement pénalisée : pendant sa vie professionnelle par la faiblesse de ses revenus, puis à la retraite par l'insuffisance de ses droits.
Selon l'INSEE, 34 % des personnes vivant dans une famille monoparentale se trouvaient sous le seuil de pauvreté en 2024.
Les personnes vivant seules doivent également supporter sans partage le coût du logement et de nombreuses dépenses courantes.
Une diminution de pension n'a donc pas les mêmes conséquences pour une personne seule que pour un couple disposant de deux revenus.
Mon appréciation : le programme ne protège pas suffisamment les femmes seules et pourrait accentuer des inégalités déjà considérables.
13. Les personnes en situation de handicap
Note : D — Insuffisant, sous réserve de clarification
Le système actuel prévoit notamment des possibilités de départ anticipé pour certaines personnes handicapées et des dispositifs de retraite à taux plein pour inaptitude au travail.
Le RN annonce le maintien des droits acquis au titre de la maladie.
C'est positif.
Mais l'articulation entre les dispositifs spécifiques au handicap, le plancher de 160 trimestres et le durcissement des règles de validation demeure insuffisamment explicitée.
Une personne handicapée peut être parfaitement disposée à travailler, mais ne pas pouvoir exercer une activité à temps plein.
Elle peut aussi connaître des périodes de chômage plus longues ou être contrainte d'interrompre régulièrement sa carrière.
Le problème concerne également les personnes souffrant de maladies chroniques qui ne bénéficient pas nécessairement d'une reconnaissance administrative suffisante de leurs limitations.
Le système devrait reconnaître leur capacité réelle de travail plutôt que leur imposer des critères identiques à ceux des personnes en bonne santé.
Mon appréciation : des garanties explicites et des exceptions adaptées sont indispensables avant toute mise en œuvre de la réforme.
14. La création d'un pilier de capitalisation universelle
Note : B — Bien
C'est incontestablement l'une des propositions les plus novatrices du programme.
Marine Le Pen souhaite compléter la retraite par répartition par un système obligatoire de capitalisation individuelle pour les salariés et fonctionnaires de moins de 52 ans lors de son lancement.
Le dispositif serait placé sous l'égide de la Caisse des dépôts et consignations.
Il permettrait à chaque bénéficiaire de constituer progressivement un capital venant compléter sa pension.
Le principe est intéressant.
La Suède, le Danemark, les Pays-Bas et la Suisse montrent depuis plusieurs décennies qu'il est parfaitement possible d'associer protection sociale et capitalisation.
En France, l'accès à l'épargne financière reste très inégalement réparti.
Permettre à un salarié rémunéré au SMIC de bénéficier des intérêts composés constitue donc une perspective socialement intéressante.
Mais tout dépendra des règles de répartition de ce capital.
Qu'adviendra-t-il des personnes au chômage, des travailleurs à temps partiel et des personnes handicapées ?
Bénéficieront-elles de versements identiques à ceux des salariés ayant une carrière stable ?
Il faudra également éviter que les personnes ayant besoin de financer des reconversions professionnelles soient contraintes de puiser dans leur épargne retraite.
L'intérêt : démocratiser l'accès au capital et diversifier les ressources des futurs retraités.
L'inconvénient : risquer de reproduire les inégalités professionnelles dans la constitution du patrimoine.
Mon appréciation : une très bonne orientation stratégique, qui nécessiterait néanmoins de véritables mécanismes de solidarité.
15. Le financement de la capitalisation
Note : D — Insuffisant
Le RN souhaite financer ce nouveau pilier en réaffectant environ 12 milliards d'euros de cotisations patronales actuellement consacrées au logement et à la formation professionnelle.
Il prévoit également de transférer environ 25 milliards d'euros provenant du Fonds de réserve pour les retraites.
L'avantage apparent est de créer une capitalisation sans augmenter directement les cotisations retraite.
Mais les cotisations réaffectées financent déjà d'autres politiques publiques.
Or, le logement et la formation professionnelle constituent précisément deux leviers majeurs d'insertion et de maintien dans l'emploi.
Comment encourager la reconversion des salariés de plus de 50 ans tout en réduisant les ressources actuellement consacrées à la formation professionnelle ?
Comment améliorer la mobilité des travailleurs tout en fragilisant potentiellement les dispositifs d'accès au logement ?
Le transfert du Fonds de réserve pour les retraites ne crée pas davantage une richesse nouvelle. Il modifie l'affectation d'un patrimoine public existant.
L'intérêt : éviter une augmentation immédiate des prélèvements obligatoires.
L'inconvénient : déplacer les besoins de financement vers d'autres politiques essentielles.
Mon appréciation : un montage intéressant sur le papier, mais dont la neutralité budgétaire reste à démontrer.
16. Le rendement annoncé de la capitalisation
Note : C — Passable
Le RN annonce un rendement annuel moyen compris entre 4 et 6 %, permettant de constituer un fonds proche de 900 milliards d'euros à terme.
Ces chiffres ne sont pas mathématiquement impossibles.
Un versement de 500 euros par an pendant quarante années pourrait produire, hors capital initial, frais, fiscalité et retraits :
- Environ 47 500 euros avec un rendement annuel de 4 %.
- Environ 60 400 euros avec un rendement de 5 %.
- Environ 77 400 euros avec un rendement de 6 %.
Mais attention à l'inflation.
Avec une inflation annuelle de 2 %, les 60 400 euros obtenus après quarante années ne représenteraient qu'environ 27 400 euros de pouvoir d'achat actuel.
Il faudra également tenir compte des crises financières, des frais de gestion et des versements effectués aux premiers bénéficiaires.
L'intérêt : mobiliser la puissance des intérêts composés sur plusieurs décennies.
L'inconvénient : présenter des projections financières dont les résultats dépendent d'hypothèses incertaines.
Mon appréciation : des objectifs envisageables, mais qui ne constituent en aucun cas des garanties.
17. La suppression de certaines aides aux personnes âgées
Note : E — Très insuffisant
Le programme évoque notamment la suppression de l'allocation personnalisée d'autonomie et de l'ASPA pour certaines personnes disposant d'une pension de réversion supérieure à 3 000 euros.
Il existe ici une confusion majeure entre deux prestations de nature différente.
L'ASPA, anciennement appelée minimum vieillesse, est déjà soumise à des conditions de ressources incompatibles, en principe, avec une telle pension.
L'APA, en revanche, est destinée à financer les conséquences de la perte d'autonomie. La participation du bénéficiaire est déjà modulée en fonction de ses ressources.
En tant que gérontologue, je suis particulièrement surpris par cette proposition.
Une personne âgée disposant de 3 000 euros mensuels peut parfaitement rencontrer des difficultés financières majeures lorsqu'elle devient dépendante.
Les dépenses d'aide humaine, d'adaptation du logement ou d'hébergement en établissement peuvent être considérables.
L'APA n'est pas un supplément de retraite. Elle répond à un risque différent : celui de la perte d'autonomie.
L'intérêt : chercher à concentrer davantage les aides publiques sur les personnes modestes.
L'inconvénient : méconnaître la réalité économique de la dépendance.
Mon appréciation : une disposition particulièrement mal adaptée aux enjeux du vieillissement de la population.
18. Le financement global de la réforme
Note : D — Insuffisant
Jean-Philippe Tanguy annonce un coût brut de 18,6 milliards d'euros en 2032.
Les économies et recettes présentées reposent notamment sur :
- Le plancher de 160 trimestres : 5,8 milliards d'euros.
- Le renforcement de la décote : 2,7 milliards d'euros.
- Les autres économies et recettes : 9,7 milliards d'euros.
Soit un total de 18,2 milliards d'euros pour les mesures détaillées dans ce chiffrage.
Le RN annonce parallèlement un déficit résiduel d'environ 4,7 milliards d'euros en 2032, ce qui représenterait une réduction importante par rapport à son scénario de référence.
L'addition des montants présentés oralement ne permet cependant pas de reconstituer intégralement cette amélioration.
Un document budgétaire complet serait nécessaire.
Surtout, une partie importante des économies dépend du comportement des personnes concernées.
Les auteurs du projet considèrent qu'en durcissant les conditions d'accès à la retraite, les Français travailleront davantage.
Mais s'ils ne retrouvent pas d'emploi ?
Les économies attendues pourraient alors se traduire par une augmentation des dépenses de chômage, de maladie ou de solidarité.
Il faut raisonner sur l'ensemble des finances publiques et non sur les seules caisses de retraite.
Mon appréciation : une construction financière qui mérite d'être étudiée, mais dont la soutenabilité réelle n'est pas démontrée.
Qui seront les véritables gagnants de cette réforme ?
Le discours politique du Rassemblement national oppose volontiers les travailleurs modestes aux catégories sociales privilégiées.
Pourtant, l'analyse du programme fait apparaître une réalité beaucoup plus complexe.
Un ouvrier ayant commencé à travailler à 18 ans et bénéficié d'une carrière complète pourrait être l'un des grands gagnants de cette réforme.
Mais un ouvrier ayant subi plusieurs licenciements pourrait, à l'inverse, être fortement pénalisé.
Un cadre supérieur ayant commencé tardivement sa carrière pourrait être défavorisé par les nouvelles règles de durée d'assurance.
Cependant, ce même cadre bénéficie souvent d'une meilleure capacité à prolonger son activité, d'un patrimoine plus important et de possibilités d'épargne supérieures.
Il pourrait aussi profiter davantage des exonérations proposées pour les seniors poursuivant leur activité.
Les catégories socioprofessionnelles supérieures, les CSP+, disposent donc de ressources leur permettant généralement de mieux absorber les nouvelles contraintes.
À l'inverse, les catégories populaires, parfois désignées sous le terme CSP−, sont davantage exposées aux interruptions professionnelles, à la précarité et à l'usure physique.
Le programme risque ainsi de renforcer une fracture entre ceux qui disposent d'une carrière sécurisée et ceux qui ont subi les accidents de l'existence.
Les gagnants probables
- Les ouvriers ayant commencé tôt et bénéficié de carrières complètes.
- Les employés ayant conservé un emploi stable.
- Les seniors en bonne santé pouvant prolonger leur activité.
- Certains cadres disposant de qualifications recherchées.
- Les jeunes actifs bénéficiant durablement du nouveau dispositif de capitalisation.
Les perdants potentiels
- Les chômeurs de longue durée.
- Les seniors licenciés en fin de carrière.
- Les travailleurs occupant de très petits temps partiels.
- Les femmes seules ayant connu des interruptions professionnelles.
- Les personnes handicapées insuffisamment protégées par des dispositifs spécifiques.
- Les travailleurs ayant subi plusieurs reconversions ou restructurations.
Ces appréciations restent qualitatives. Une véritable étude d'impact serait nécessaire pour mesurer les effets du programme selon le sexe, le revenu, la profession, le handicap et la génération.
Le véritable bénéficiaire de cette réforme n'est donc pas nécessairement le travailleur pauvre, mais le travailleur ayant bénéficié d'une carrière stable.
Ce sont deux populations très différentes.
Que nous enseignent les pays européens ?
La création d'un pilier de capitalisation constitue probablement la meilleure idée de ce programme.
Mais encore faut-il comprendre pourquoi les systèmes mixtes fonctionnent ailleurs.
En Suède, les pensions publiques associent répartition et capitalisation individuelle obligatoire. Sur les 18,5 % du revenu ouvrant droit à la retraite publique, 16 points sont consacrés à la répartition et 2,5 points à la capitalisation.
Au Danemark et aux Pays-Bas, les fonds de pension professionnels constituent également une composante essentielle du système de retraite.
Ces pays disposent de mécanismes de solidarité développés et figurent parmi les démocraties européennes où la pauvreté des personnes âgées est relativement faible.
Mais ils ont aussi construit des politiques favorisant l'emploi des seniors, la formation tout au long de la vie et l'adaptation des systèmes de retraite aux évolutions démographiques.
Le paradoxe du programme de Marine Le Pen consiste à vouloir importer la capitalisation des pays nordiques tout en abaissant l'âge minimal de départ, sans démontrer suffisamment comment financer durablement cette combinaison.
On ne peut pas importer les avantages d'un système étranger en ignorant les conditions économiques et sociales qui permettent son fonctionnement.
La réussite d'une politique des retraites dépend de l'ensemble de l'organisation de la société.
Un programme de droite ou de gauche ?
La réponse n'est pas aussi simple qu'il y paraît.
Le maintien de la retraite par répartition, la reconnaissance des carrières longues et la volonté de protéger le pouvoir d'achat des retraités appartiennent largement à la tradition de la gauche sociale.
Le développement de la capitalisation, la réduction du coût du travail et le renforcement du caractère contributif des droits sociaux relèvent davantage de la tradition économique de droite.
Mais la capitalisation elle-même n'est pas nécessairement une politique de droite.
Les sociaux-démocrates suédois ont contribué à construire un système associant protection collective et épargne financière.
Ce qui caractérise davantage le programme du RN, c'est sa conception restrictive des droits acquis indépendamment du travail.
La diminution de la protection des chômeurs et le renforcement des décotes traduisent une philosophie privilégiant la responsabilité individuelle par rapport à la mutualisation des risques sociaux.
Je qualifierais donc ce programme de social-conservateur dans ses objectifs, productiviste dans sa philosophie et libéral-contributif dans plusieurs de ses mécanismes économiques.
Il défend la France du travail, mais protège insuffisamment la France qui voudrait travailler et qui ne le peut pas.
Le bulletin de notes du programme
- A — Maintien du système par répartition.
- B — Reconnaissance des carrières longues.
- D — Prise en compte de la pénibilité.
- D — Validation des trimestres.
- E — Protection des périodes de chômage.
- E — Plancher de 160 trimestres.
- E — Doublement de la décote.
- E — Politique de l'emploi des seniors.
- B — Incitations à poursuivre son activité.
- B — Cumul emploi-retraite.
- C — Réforme des droits familiaux.
- E — Protection des femmes seules.
- D — Protection des personnes handicapées.
- B — Création d'une capitalisation universelle.
- D — Financement de la capitalisation.
- C — Hypothèses de rendement financier.
- E — Protection des personnes âgées dépendantes.
- D — Crédibilité du financement global.
Conclusion : l'appréciation du professeur
Note générale : 9/20 — D — Insuffisant
Le candidat présente un devoir intéressant, témoignant d'une véritable volonté de sortir des débats traditionnels sur l'âge légal de départ à la retraite.
La reconnaissance des carrières longues et la création d'un pilier universel de capitalisation constituent deux propositions pertinentes et intellectuellement stimulantes.
Le devoir présente cependant une faiblesse méthodologique majeure : il suppose une continuité de l'activité professionnelle qui ne correspond pas à la réalité du marché du travail français.
Les mécanismes retenus pour financer les avantages accordés aux carrières complètes risquent de pénaliser précisément les populations qui nécessitent le plus de protection collective.
La copie confond trop souvent incitation économique et capacité réelle d'agir.
Elle sous-estime les conséquences du chômage de longue durée, du handicap, de la monoparentalité et de l'usure professionnelle.
Les hypothèses financières nécessitent également une démonstration plus approfondie.
La note de 9/20 constitue une appréciation globale personnelle, accordant une importance particulière à la justice sociale et à la soutenabilité financière. Elle ne résulte pas d'une moyenne arithmétique des différentes notes.
Appréciation finale : de bonnes idées, une architecture intéressante, mais un devoir insuffisamment abouti sur les plans économique et social. Une révision substantielle est nécessaire.
Une réforme juste des retraites doit récompenser le travail.
Mais elle doit également protéger celui qui a travaillé et que les circonstances de la vie ont empêché de poursuivre son activité.
Il ne faudrait pas que la France du travail devienne une France dans laquelle seuls ceux qui ont eu la chance de travailler sans interruption puissent vieillir dignement.
Car la grandeur d'un système de protection sociale ne se mesure pas uniquement à sa capacité de récompenser ceux qui réussissent.
Elle se mesure surtout à sa capacité de ne pas abandonner ceux qui ont connu des difficultés.
Sources et références
- Conférence de presse de Marine Le Pen, Jordan Bardella et Jean-Philippe Tanguy du 17 novembre 2026.
- Conseil d'orientation des retraites, rapport annuel de juin 2026, Évolutions et perspectives des retraites en France.
- DARES, Les seniors sur le marché du travail en 2025, juillet 2026.
- INSEE Première, Les écarts d'espérance de vie entre cadres et ouvriers, juillet 2024.
- INSEE, Temps de travail et quotité travaillée selon le sexe et l'âge, données 2025.
- INSEE, Niveau de vie et pauvreté en 2024.
- DREES, Un tiers des seniors sans emploi ni retraite vivent en dessous du seuil de pauvreté, 2018.
- Assurance retraite, Les droits à la retraite pendant les périodes de chômage.
- OCDE, Panorama des pensions 2025.
- Agence suédoise des retraites, présentation du système de retraite suédois.
Cette analyse porte sur les propositions présentées le 17 novembre 2026. Les dispositions définitives concernant les carrières incomplètes, le handicap, la décote et les mesures transitoires restent susceptibles d'évoluer.
Cet article vous a fait réagir ? Partagez votre avis, posez vos questions ou apportez votre éclairage.